机电设备供应市场观察:智能设备零部件技术发展趋势与应用前景
近两年,珠三角地区机电设备供应市场出现一个明显变化:下游客户对智能设备零部件的采购需求,正从"单一品类批量采购"转向"多品类小批量+技术配套"的复合模式。据不完全统计,2024年华南地区工业自动化配件流通环节中,定制化配套订单占比已从2020年的不足15%上升至约32%。这一结构性变化,正在倒逼上游供应端重新思考服务模式。
需求端为何突然"变碎"了?
表面看是订单碎片化,根子在于下游制造业的产线迭代节奏加快。以3C电子和新能源电池产线为例,一款产品的生命周期可能只有8-12个月,产线改造周期被压缩到3-4周。这意味着设备集成商在采购智能设备零部件时,留给供应链的响应窗口极短,且规格频繁变动。传统的"备库存、等订单"模式已经很难匹配这种节奏。
技术层面的三个关键走向
从零部件技术本身来看,有几个趋势值得关注:
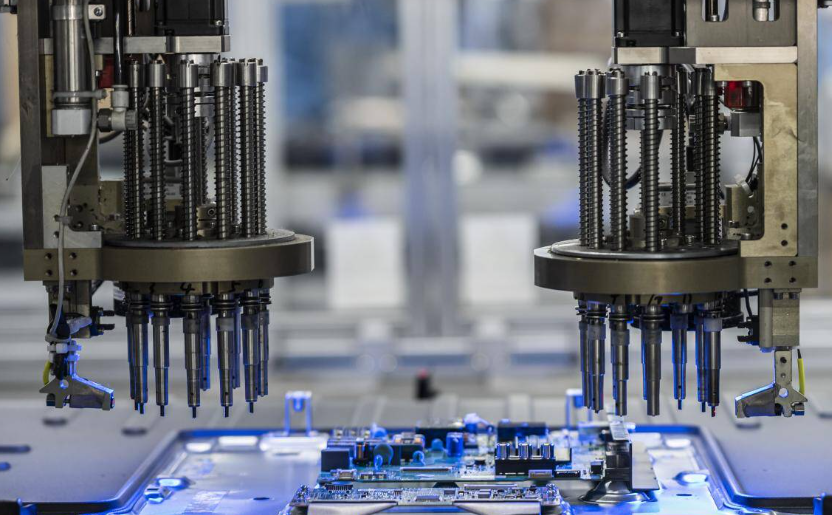
- 驱控一体化:步进/伺服驱动器的集成度持续提高,部分厂商已将编码器反馈、总线通信、电流环控制集成到单一模块,体积缩小约40%,对配套线缆和连接器的选型要求也随之改变。
- 接口标准化与协议碎片化并存:EtherCAT、Profinet、CANopen在华南市场各有拥趸,设备配套服务商需要同时具备多协议适配能力。
- 预测性维护需求下沉:振动传感器、温度采集模块正从高端产线向中端设备渗透,带动相关配件出货量年增约20%。
供应端的两种路径对比
面对这些变化,机电设备供应市场大致分化为两类玩家。一类走"平台化"路线,以SKU广度为卖点,但技术咨询能力薄弱,客户拿到货后仍需自行解决适配问题。另一类则深耕广州外得沃科技有限公司:工业自动化配件,机电设备供应,智能设备零部件,技术咨询,设备配套服务——这类企业规模未必最大,但能从前端选型介入,帮客户缩短调试周期。两种路径各有适用场景,但对于产线迭代频繁的客户而言,后者的隐性价值往往更高。
值得留意的是,部分头部集成商已开始将供应商的技术响应速度纳入考核体系,权重甚至与价格持平。这对供应端的技术咨询能力提出了更实的要求——不是挂个"技术支持"的名头,而是能在一到两个工作日内给出可落地的替代方案或适配建议。
对于正在筛选机电设备供应伙伴的团队,建议重点考察三个维度:一是对方在您所在细分行业的配套案例数量;二是技术咨询团队是否具备现场调试经验,而非仅做商务对接;三是常用工业自动化配件的备货深度与交期承诺是否可验证。把这三点摸清楚,比单纯比价更能降低后续的隐性成本。